Blog

  • ContrĂŽle Urssaf : des Ă©volutions notables !

    ContrÎle Urssaf : des évolutions notables !

    La procĂ©dure de contrĂŽle Urssaf continue d’évoluer. Une rĂ©forme rĂ©cente apporte des ajustements concrets, Ă  la fois sur la forme des Ă©changes avec les cotisants et sur le traitement des situations d’abus de droit. Des changements qui visent Ă  simplifier les dĂ©marches, sĂ©curiser la procĂ©dure et clarifier les consĂ©quences en cas de redressement…

    Mise en Ɠuvre de l’abus de droit et Ă©volution de la lettre d’observations 

    Dans le cadre d’une rĂ©forme du contrĂŽle et du recouvrement des cotisations sociales, deux changements importants sont Ă  retenir concernant la procĂ©dure de contrĂŽle Urssaf.

    • NouveautĂ©s sur la lettre d’observations 

    La lettre d’observations est le document officiel envoyĂ© Ă  l’employeur (le cotisant) aprĂšs le contrĂŽle. Elle est remise Ă  l’issue des vĂ©rifications et aprĂšs l’entretien de restitution. Elle prĂ©sente : 

    • les constats faits par les agents ;
    • et, si nĂ©cessaire, les rappels des rĂšgles applicables. 

    Jusqu’à prĂ©sent, si plusieurs agents avaient participĂ© au contrĂŽle, tous devaient signer la lettre d’observations. Sinon, la lettre pouvait ĂȘtre considĂ©rĂ©e comme nulle. 

    DĂ©sormais, la signature d’un seul agent suffit, mĂȘme si plusieurs agents ont menĂ© le contrĂŽle. 

    ConcrĂštement, depuis le 28 dĂ©cembre 2025, il n’est plus obligatoire que tous les agents signent la lettre. 

    • Mise en cohĂ©rence de la procĂ©dure d’« abus de droit » 

    La 2e Ă©volution concerne la procĂ©dure dite d’abus de droit, dĂ©jĂ  rĂ©formĂ©e en 2024, qui est enfin mise en cohĂ©rence dans les textes, avec une prĂ©cision quant Ă  la majoration consĂ©cutive appliquĂ©e. 

    Pour mĂ©moire, rappelons que, lors d’un contrĂŽle, l’Urssaf peut Ă©carter certains actes si elle estime qu’il s’agit d’un abus de droit, notamment en prĂ©sence d’actes fictifs ou de montages qui utilisent les textes « Ă  la lettre » uniquement pour Ă©viter de payer les cotisations dues. 

    Lorsqu’un abus de droit est retenu, cela entraĂźne une pĂ©nalitĂ© de 20 % sur les cotisations et contributions concernĂ©es. 

    Avant 2024, en cas de dĂ©saccord, le cotisant pouvait saisir un organisme spĂ©cifique, Ă  savoir le « comitĂ© des abus de droit », selon une procĂ©dure dĂ©diĂ©e. 

    Mais ce comitĂ© a Ă©tĂ© supprimĂ© dans un objectif de simplification, sans que tous les textes aient Ă©tĂ© immĂ©diatement mis Ă  jour. En pratique, mĂȘme en cas d’abus de droit, le cotisant doit donc utiliser les recours classiques applicables aux contrĂŽles Urssaf (notamment la commission de recours amiable – CRA). 

    C’est dĂ©sormais actĂ© dans les textes : toutes les rĂ©fĂ©rences Ă  ce comitĂ© des abus de droit sont supprimĂ©es. 

    Enfin, il est prĂ©cisĂ© que la pĂ©nalitĂ© de 20 % est maintenue, mais elle ne s’applique qu’aux cotisations et contributions redressĂ©es spĂ©cifiquement parce qu’un abus de droit a Ă©tĂ© constatĂ©.

    ContrĂŽle Urssaf : des Ă©volutions notables ! – © Copyright WebLex
  • Aides de l’Assurance maladie : quelles nouveautĂ©s pour la prĂ©vention des risques professionnels ?

    Aides de l’Assurance maladie : quelles nouveautĂ©s pour la prĂ©vention des risques professionnels ?

    Depuis le 1er janvier 2026, les subventions PrĂ©vention proposĂ©es par l’Assurance Maladie risques professionnels ont Ă©voluĂ©. Les rĂšgles d’attribution sont prĂ©cisĂ©es, tandis que certains dispositifs deviennent plus favorables aux entreprises. VoilĂ  qui mĂ©rite quelques explications


    Aides financiĂšre prĂ©vention des risques professionnels : les principales nouveautĂ©s de l’annĂ©e 2026

    Pour mĂ©moire, les subventions dites « PrĂ©vention » dĂ©signent les aides financiĂšres proposĂ©es par l’Assurance Maladie – Risques professionnels pour accompagner les entreprises dans la rĂ©duction des risques professionnels

    Elles visent notamment Ă  soutenir l’achat d’équipements, la mise en Ɠuvre d’actions de prĂ©vention et l’amĂ©lioration des conditions de travail, afin de limiter les accidents du travail et les maladies professionnelles.

    Depuis le 1er janvier 2026, les modalitĂ©s d’attribution de ces aides ont Ă©voluĂ©. Les rĂšgles sont dĂ©sormais plus encadrĂ©es, tandis que certains dispositifs de prise en charge ont Ă©tĂ© renforcĂ©s.

    Cette Ă©volution s’explique par l’application, Ă  compter de cette date, de la directive europĂ©enne dite « rĂšgle des minimis », qui plafonne le cumul des aides publiques Ă  300 000 € par entreprise sur 3 ans et conditionne l’éligibilitĂ© aux subventions Ă  une dĂ©claration sur l’honneur des aides dĂ©jĂ  perçues.

    1re consĂ©quence : le montant total des aides publiques perçues par une entreprise ne peut pas dĂ©passer 300 000 € sur une pĂ©riode de 3 ans glissants. Les entreprises ayant dĂ©jĂ  atteint ce plafond ne sont donc plus, de facto, Ă©ligibles Ă  ces subventions.

    Lors du dĂ©pĂŽt d’une demande, une dĂ©claration sur l’honneur recensant l’ensemble des aides publiques perçues au cours des 3 derniĂšres annĂ©es doit ĂȘtre transmise pour s’assurer du respect de ces plafonds.

    Ensuite, notez que lorsque le montant cumulĂ© des subventions « PrĂ©vention » accordĂ©es Ă  une entreprise dĂ©passe 23 000 € sur les 12 derniers mois, une convention devra dĂ©sormais ĂȘtre Ă©tablie entre l’entreprise et la caisse rĂ©gionale compĂ©tente.

    Les informations essentielles de cette convention feront ensuite l’objet d’une publication sur le site internet de la caisse compĂ©tente.

    Autre Ă©volution notable : le seuil minimum de subvention est abaissĂ©. Jusqu’à prĂ©sent fixĂ© Ă  1 000 €, il est passĂ© Ă  500 € depuis le 1er janvier 2026, facilitant ainsi l’accĂšs aux aides pour les projets de moindre montant.

    Enfin, le soutien financier aux équipements de prévention des risques chimiques est renforcé. Le taux de prise en charge des dépenses correspondantes est passé de 50 % à 70 % pour les dépenses engagées depuis le 1er janvier 2026.

    Rappelons qu’au-delĂ  de ces modifications, les demandes de subventions « PrĂ©vention » restent accessibles depuis le compte entreprise de l’Assurance Maladie, via la plateforme Net-entreprises, dans la rubrique dĂ©diĂ©e aux dĂ©marches maladie et risques professionnels.

    Aides de l’Assurance maladie : quelles nouveautĂ©s pour la prĂ©vention des risques professionnels ? – © Copyright WebLex

  • URSSAF : soutien aux employeurs bretons suite aux inondations

    URSSAF : soutien aux employeurs bretons suite aux inondations

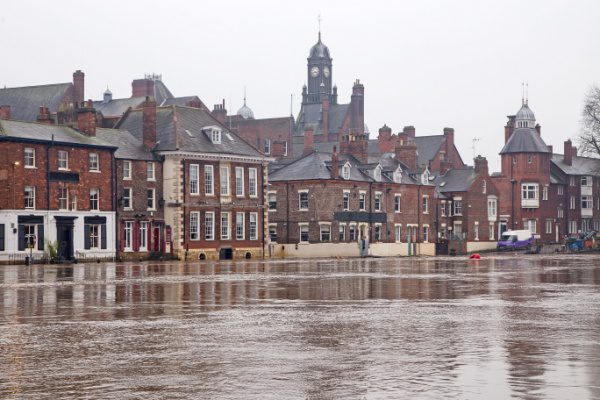
    Face aux inondations survenues rĂ©cemment en Bretagne, l’URSSAF active les mesures d’urgence pour les employeurs et travailleurs indĂ©pendants affectĂ©s.

    Une aide pour les employeurs et travailleurs indépendants touchés

    RĂ©cemment, l’URSSAF a activĂ© des mesures d’urgence pour accompagner les usagers dont l’activitĂ© a Ă©tĂ© affectĂ©e par les rĂ©centes inondations survenues en Bretagne. 

    Consciente des perturbations d’activitĂ© occasionnĂ©es dans ces rĂ©gions, l’URSSAF fait savoir qu’elle pourra accorder des reports de paiement des cotisations, par l’octroi de dĂ©lais supplĂ©mentaires. 

    Les Ă©ventuelles majorations et pĂ©nalitĂ©s de retard normalement dues pourront Ă©galement faire l’objet d’une remise dans ce cadre. 

    Les employeurs qui souhaitent en bĂ©nĂ©ficier peuvent contacter l’URSSAF soit via leur espace personnel, soit directement au tĂ©lĂ©phone au 3957. 

    De plus, et comme les employeurs, les travailleurs indĂ©pendants victimes de ces intempĂ©ries peuvent Ă©galement bĂ©nĂ©ficier de ce mĂȘme report de paiement de cotisations, via ces mĂȘmes contacts. 

    Par ailleurs, ils peuvent aussi faire appel au Conseil de la protection sociale des travailleurs indĂ©pendants (CPSTI), qui met en place une aide financiĂšre dĂ©diĂ©e permettant d’accompagner les travailleurs indĂ©pendants actifs qui se trouvent dans une situation temporairement compliquĂ©e rendant difficile le paiement des cotisations et contributions sociales. 

    Sous rĂ©serve de respecter les critĂšres du rĂ©fĂ©rentiel CPSTI, les bĂ©nĂ©ficiaires pourront obtenir jusqu’à 2000 € dans un dĂ©lai de 15 jours Ă  compter de la rĂ©ception du formulaire. 

    Enfin, notez que les praticiens et auxiliaires mĂ©dicaux peuvent Ă©galement bĂ©nĂ©ficier d’un report des Ă©chĂ©ances de cotisations grĂące Ă  la mise en place de dĂ©lais de paiement via ces mĂȘmes canaux. Une aide d’action sociale auprĂšs de la caisse de retraite est Ă©galement mise en place Ă  ce titre.

    URSSAF : soutien aux employeurs bretons suite aux inondations – © Copyright WebLex

  • ÉgalitĂ© professionnelle : vous avez jusqu’au 1er mars 2026 !

    ÉgalitĂ© professionnelle : vous avez jusqu’au 1er mars 2026 !

    Comme tous les ans, les entreprises qui comptent au moins 50 salariĂ©s sont tenues de respecter leurs obligations dĂ©claratives en matiĂšre d’égalitĂ© professionnelle avant le 1er mars 2026. Quelles sont-elles ?

    Publication de l’index Ă©galitĂ© professionnelle avant le 1er mars 2026

    Comme chaque annĂ©e, les entreprises et unitĂ©s Ă©conomiques et sociales (UES) employant au moins 50 salariĂ©s doivent publier sur leur site internet, au plus tard le 1er mars, la note globale de l’Index Ă©galitĂ© professionnelle obtenue (sur 100), ainsi que les diffĂ©rentes notes obtenues aux indicateurs qui la composent.

    ConcrĂštement, ces notes, ainsi que le dĂ©tail de chaque indicateur, doivent ĂȘtre :

    • publiĂ©s sur le site internet de l’entreprise, consultable par le public ;
    • communiquĂ©s au CSE (comitĂ© sociale et Ă©conomique), via la Base de donnĂ©es Ă©conomiques, sociales et environnementales (BDESE) ;
    • transmis Ă  l’inspection du travail, via la plateforme Egapro.

    Toujours au 1er mars 2026 au plus tard, les entreprises qui ont obtenu une note globale infĂ©rieure Ă  85 sur 100 doivent fixer et publier des objectifs de progression pour chacun des indicateurs pour lesquels elles n’ont pas atteint la note maximale.

    Si la note est inférieure à 75 sur 100, en plus des objectifs de progression, les entreprises devront également entamer des négociations avec les partenaires sociaux pour définir des mesures adéquates de rattrapage.

    À dĂ©faut d’accord collectif, notez que l’employeur pourra fixer unilatĂ©ralement les objectifs de progression et les mesures de correction. En tout Ă©tat de cause, les objectifs de progression et les mesures de correction doivent faire l’objet des mĂȘmes modalitĂ©s de publication et de communication.

    À toutes fins utiles, notez que l’autoritĂ© administrative met Ă  disposition un simulateur-calculateur qui facilite l’obtention de vos rĂ©sultats pour chaque indicateur, ainsi que pour la note globale.

    Rappelons Ă©galement que l’absence de publication des rĂ©sultats et / ou d’application des mesures de correction ou des objectifs de progression, le cas Ă©chĂ©ant, est passible d’une pĂ©nalitĂ© financiĂšre qui peut s’élever jusqu’à 1 % de la masse salariale globale.

    ÉgalitĂ© professionnelle : vous avez jusqu’au 1er mars 2026 ! – © Copyright WebLex
  • Travailleurs indĂ©pendants : prĂ©cisions sur la rĂ©forme des cotisations

    Travailleurs indépendants : précisions sur la réforme des cotisations

    La rĂ©forme des cotisations sociales des travailleurs indĂ©pendants entre dans sa phase concrĂšte : dĂšs la rĂ©gularisation 2026, les cotisations seront calculĂ©es sur une base unique avec un abattement forfaitaire, tandis qu’une liste de charges, pourtant dĂ©ductibles fiscalement en BIC, sera Ă©cartĂ©e du calcul social. La cotisation spĂ©ciale des avocats cotisant volontairement est, elle aussi, dĂ©sormais dĂ©finie.

    Cotisations des indépendants : calcul simplifié, mais moins de déductions dÚs 2026

    Pour mémoire, la loi de financement de la Sécurité sociale pour 2025 avait réformé la base de calcul des cotisations et contributions sociales des travailleurs indépendants non-agricoles.

    Par conséquent, à compter de la régularisation effectuée en 2026 sur les revenus de 2025, les cotisations et contributions sociales des travailleurs indépendants non agricoles seront calculées sur une assiette unique et simplifiée.

    Si on en connaissait les contours, les modalités opérationnelles de cette réforme sont désormais fixées.

    Ainsi, la nouvelle base de calcul des cotisations sociales des travailleurs indĂ©pendants, hors rĂ©gime agricole, correspondra au revenu professionnel, aprĂšs dĂ©duction des charges professionnelles, Ă  l’exclusion des cotisations sociales, puis Ă  l’application d’un abattement forfaitaire de 26 %, encadrĂ© par des planchers et plafonds.

    Rappelons que les indépendants relevant du régime micro-BIC ou micro-BNC, mais ne bénéficiant pas du régime micro-social, restent exclus de cet abattement.

    Pour les activités relevant des bénéfices industriels et commerciaux (BIC), des précisions importantes sont apportées.

    Certaines charges, bien que fiscalement dĂ©ductibles, ne pourront plus ĂȘtre retranchĂ©es de l’assiette sociale.

    Sont notamment visĂ©s plusieurs dispositifs d’amortissements exceptionnels, de suramortissements, de provisions spĂ©cifiques ou encore certaines exonĂ©rations de plus-values.

    En pratique, ces mécanismes fiscaux ne permettront donc plus de réduire le montant des cotisations sociales dues.

    Par ailleurs, les rÚgles applicables aux avocats ayant choisi de cotiser volontairement à la Caisse nationale des barreaux français sont clarifiées.

    Une cotisation spĂ©ciale s’ajoute dĂ©sormais aux cotisations habituelles, selon une mĂ©thode de calcul fondĂ©e sur les droits de plaidoirie et les cotisations d’assurance vieillesse mises en recouvrement l’annĂ©e prĂ©cĂ©dente.

    Ces nouvelles rĂšgles s’appliqueront pour la premiĂšre fois en 2026, lors de la rĂ©gularisation des cotisations sociales dues au titre de l’annĂ©e 2025.

    Travailleurs indĂ©pendants : prĂ©cisions sur la rĂ©forme des cotisations – © Copyright WebLex

  • Contributions conventionnelles : un nouveau circuit de recouvrement dĂšs 2026

    Contributions conventionnelles : un nouveau circuit de recouvrement dĂšs 2026

    La loi de financement de la SĂ©curitĂ© sociale pour 2024 avait permis, dĂšs 2026, Ă  certaines organisations reprĂ©sentatives des branches professionnelles, de confier aux organismes de recouvrement (dont l’Urssaf) la possibilitĂ© de collecter des contributions conventionnelles de dialogue social et de formations professionnelles. Une possibilitĂ© dont les contours viennent d’ĂȘtre prĂ©cisĂ©s


    Contributions formation professionnelle et dialogue sociale : une nouvelle organisation entre Urssaf, branches et organismes nationaux

    Pour mĂ©moire, rappelons que certaines branches professionnelles ont dĂ©cidĂ© de confier, dĂšs janvier 2026, le recouvrement de leurs contributions conventionnelles de dialogue social et de formation professionnelle Ă  l’Urssaf.

    Ainsi, en plus du recouvrement des contributions d’origine lĂ©gale dĂ©jĂ  recouvrĂ©es par l’Urssaf, cette derniĂšre sera Ă©galement chargĂ©e du recouvrement de ces mĂȘmes contributions, cette fois instituĂ©es par les accords de branche.

    Rappelons que ces contributions sont celles qui sont, en effet, instituées via un accord de branche étendu et qui visent à développer le dialogue social ou la formation professionnelle au sein de la branche concernée.

    En pratique, ce transfert implique que les entreprises versent ces contributions Ă  l’organisme de recouvrement. Celui-ci doit ensuite reverser les sommes Ă  un organisme « rĂ©partiteur » qui est :

    • soit France compĂ©tences (pour la contribution formation professionnelle) ;
    • soit l’Association de gestion du fonds paritaire national (pour la contribution de dialogue social).

    Ces sommes sont ensuite réattribuées aux branches bénéficiaires aux termes de la réglementation applicable.

    À l’heure oĂč nous Ă©crivons ces lignes, 7 branches professionnelles ont confiĂ© le recouvrement de la contribution conventionnelle de dialogue social Ă  l’Urssaf, et 4 autres branches ont fait de mĂȘme pour la contribution conventionnelle de formation professionnelle.

    Pour favoriser la transparence et l’efficacitĂ© du circuit de collecte et de rĂ©partition, un socle minimal de donnĂ©es devant ĂȘtre transmis Ă  l’association gestionnaire du fonds paritaire a Ă©tĂ© fixĂ©.

    Ces informations permettent d’identifier l’entreprise redevable et de connaĂźtre le montant de la contribution due et dĂ©clarĂ©e. Elles comprennent au minimum :

    • le numĂ©ro SIRET de l’établissement ;
    • les revenus d’activitĂ© servant d’assiette Ă  la contribution ;
    • le montant dĂ©clarĂ© de la contribution versĂ©e. En complĂ©ment, afin de fiabiliser l’affectation des sommes aux branches professionnelles et de limiter les erreurs de rĂ©partition, une convention d’échange de donnĂ©es est prĂ©vue entre France compĂ©tences et l’association gestionnaire du fonds paritaire.

    Cette convention prĂ©cise les informations nĂ©cessaires Ă  l’identification et au rattachement des entreprises, notamment :

    • l’identifiant de convention collective (IDCC) ;
    • la raison sociale ;
    • l’effectif ;
    • l’adresse de l’établissement ;
    • le code d’activitĂ© principale (APE) ;
    • ainsi que toute autre donnĂ©e utile Ă  la sĂ©curisation de la rĂ©partition des fonds.

    Contributions conventionnelles : un nouveau circuit de recouvrement dĂšs 2026 – © Copyright WebLex

  • Auto-entrepreneurs : nouveaux taux de cotisations en 2026

    Auto-entrepreneurs : nouveaux taux de cotisations en 2026

    La rĂ©forme des cotisations des travailleurs indĂ©pendants, telle qu’initiĂ©e par loi de financement de la SĂ©curitĂ© sociale pour 2024, continue de produire ses effets. Si les auto-entrepreneurs ne sont pas directement concernĂ©s par la nouvelle assiette sociale, leurs taux de cotisations Ă©voluent dĂšs 2026. Dans quelle mesure ?

    RĂ©forme de l’assiette sociale des travailleurs indĂ©pendants : quel impact pour les auto-entrepreneur ? 

    Pour mĂ©moire, l’assiette sociale des travailleurs indĂ©pendants a Ă©tĂ© rĂ©formĂ© par la loi de financement de la SĂ©curitĂ© sociale pour 2024 pour prĂ©voir, en substance, que les cotisations et contributions sociales dues soient calculĂ©es sur la base d’une assiette unique. 

    Bien que les travailleurs indĂ©pendants relevant du rĂ©gime micro-social (autrement dit, les auto-entrepreneurs) ne soient pas directement visĂ©s par cette refonte, leur taux de cotisation a tout de mĂȘme Ă©tĂ© ajustĂ©, afin de maintenir une Ă©quivalence avec les travailleurs indĂ©pendants. 

    Jusqu’alors, on savait que cette rĂ©forme allait entrer en vigueur au titre des cotisations et contributions dues Ă  compter du 1er janvier 2026. 

    À compter de cette date, on connaĂźt dĂ©sormais les taux prĂ©cis qui trouveront Ă  s’appliquer pour les auto-entrepreneurs qui seront fixĂ©s Ă  : 

    • 12,30 % du chiffre d’affaires (hors taxe) pour les activitĂ©s de vente de marchandises, d’objets, de fournitures et de denrĂ©es Ă  emporter ou Ă  consommer sur place ou pour les prestations d’hĂ©bergement, Ă  l’exclusion de la location directe ou indirecte de locaux d’habitation meublĂ©s ou destinĂ©s Ă  ĂȘtre louĂ©s meublĂ©s ;
    • 23,20 % pour les professions libĂ©rales rĂ©glementĂ©es relevant de la CIPAV ;
    • 21,20 % pour les prestations de services commerciales et artisanales, y compris les locations meublĂ©es de toutes natures et les chambres d’hĂŽte (BIC) ;
    • 25,60 % (au lieu de 24,60 % en 2025) pour les autres prestations de service (BNC) ;
    • 6 % pour les activitĂ©s de location de meublĂ©s de tourisme classĂ©s. 

    À noter enfin que les seuils de chiffre d’affaires ou de recettes pris en compte pour apprĂ©cier l’équivalence entre les micro-entrepreneurs et les travailleurs indĂ©pendants ne relevant pas du rĂ©gime micro-social ont Ă©galement Ă©tĂ© actualisĂ©s.

    Auto-entrepreneurs : nouveaux taux de cotisations en 2026 – © Copyright WebLex

  • MarchĂ©s publics : plus de souplesse pour plus d’efficacitĂ© ?

    MarchĂ©s publics : plus de souplesse pour plus d’efficacitĂ© ?

    Répondant aux demandes des acheteurs publics et des opérateurs économiques, le Gouvernement a assoupli les rÚgles applicables aux marchés publics. Que retenir de cette simplification ?

    Marchés publics : plus de simplicité pour les candidats

    Tout d’abord, le Gouvernement a simplifiĂ© l’accĂšs des entreprises, appelĂ©es opĂ©rateurs Ă©conomiques, Ă  la commande publique.

    Jusqu’alors, il pouvait ĂȘtre exigĂ© d’une entreprise de justifier un chiffre d’affaires de 2 fois le montant estimĂ© du marchĂ© ou du lot pour lequel elle candidatait.

    Cette exigence a Ă©tĂ© revue Ă  la baisse : le plafond du chiffre d’affaires minimal exigible des entreprises candidates est maintenant fixĂ© Ă  1,5 fois le montant du marchĂ©, ce qui, trĂšs concrĂštement, Ă©largit les candidatures recevables.

    De mĂȘme, lorsque l’entreprise initialement choisie pour le contrat ne peut finalement pas respecter ses engagements, Ă  la suite d’un cas fortuit ou de force majeure, l’acheteur peut se tourner vers l’entreprise arrivĂ©e en 2de position et lui confier le contrat.

    Il clarifie Ă©galement le cas des remboursements d’avance en prĂ©cisant que, pour les avances infĂ©rieures ou Ă©gales Ă  30 % du montant toutes taxes comprises (TTC) du marchĂ©, un remboursement peut avoir lieu quand le montant des prestations exĂ©cutĂ©es par l’entreprise atteint 65 % du montant TTC de sa part du marchĂ©.

    Marchés publics : quels sont les nouveaux seuils ?

    Le Gouvernement a augmenté les seuils de dispense de publicité et de mise en concurrence préalables de la maniÚre suivante :

    • pour les marchĂ©s de fournitures ou de services, le seuil de 40 000 € hors taxes applicable actuellement passera Ă  60 000 € hors taxes Ă  compter du 1er avril 2026 ;
    • pour les marchĂ©s de travaux, le seuil est passĂ©, depuis le 1er janvier 2026, de 40 000 € Ă  100 000 €.

    Notez que l’ensemble de ces ajustements s’appliquent aux marchĂ©s publics et aux contrats de concession pour lesquels une consultation est engagĂ©e ou un avis d’appel Ă  la concurrence est envoyĂ© Ă  la publication depuis le 1er janvier 2026 ou, concernant le seuil des marchĂ©s de fournitures ou de services, Ă  partir du 1er avril 2026.

    Ils s’appliquent selon le mĂȘme calendrier dans les Ăźles Wallis et Futuna, en PolynĂ©sie française, en Nouvelle-CalĂ©donie et dans les Terres australes et antarctiques françaises.

    MarchĂ©s publics : plus de souplesse pour plus d’efficacitĂ© ? – © Copyright WebLex

  • Facturation Ă©lectronique : publication de la liste des plateformes agréées

    Facturation électronique : publication de la liste des plateformes agréées

    Dans le cadre de la rĂ©forme de la facturation Ă©lectronique dont le dĂ©ploiement progressif dĂ©butera en septembre 2026, les factures devront ĂȘtre Ă©mises, transmises et reçues sous forme Ă©lectronique et seront donc obligatoirement Ă©changĂ©es par l’intermĂ©diaire d’une plateforme agréée dont la liste vient d’ĂȘtre publiĂ©e


    Facturation électronique : quelques rappels

    La mise en place de la réforme relative à la facturation électronique suit un calendrier précis :

    • obligation de rĂ©ception des factures sous forme Ă©lectronique : 1er septembre 2026 pour toutes les entreprises ;
    • obligation d’émission des factures sous forme Ă©lectronique et de transmission des donnĂ©es de transaction et de paiement :
      • 1er septembre 2026 pour les grandes entreprises et les entreprises de taille intermĂ©diaire (ETI) ;
      • 1er septembre 2027 pour les PME et les microentreprises.

    Pour Ă©mettre, transmettre ou recevoir leurs factures Ă©lectroniques, les entreprises doivent passer par une plateforme agréée qui sera chargĂ©e d’en extraire les donnĂ©es utiles pour les transmettre Ă  l’administration, mais aussi de rĂ©ceptionner et transmettre les donnĂ©es de transactions et de paiement.

    Les factures Ă©lectroniques seront donc obligatoirement Ă©changĂ©es via une plateforme agréée (PA). Dans ce cadre, les entreprises concernĂ©es par la rĂ©forme devront avoir choisi une PA avant le 1er septembre 2026. 

    Notez que si les grandes entreprises et les entreprises de taille intermĂ©diaire (ETI) seront tenues d’émettre des factures Ă©lectroniques vers leurs clients dĂšs le 1er septembre 2026, les PME et les TPE n’ont l’obligation d’émettre des factures Ă©lectroniques qu’au 1er septembre 2027 au plus tard.

    Immatriculation des plateformes agréées

    Pour pouvoir ĂȘtre qualifiĂ©e de « plateforme agréée (PA) », la plateforme doit ĂȘtre immatriculĂ©e par l’administration fiscale.

    Pour obtenir cette immatriculation, l’opĂ©rateur de plateforme doit dĂ©poser un dossier de candidature dĂ©montrant :

    • leur conformitĂ© fiscale ;
    • la sĂ©curitĂ© de leurs infrastructures et de leurs donnĂ©es ;
    • leur interopĂ©rabilitĂ© technique avec le Portail Public de Facturation (PPF) et avec les autres plateformes.

    L’immatriculation dĂ©finitive n’est accordĂ©e qu’aprĂšs rĂ©ussite des tests d’interopĂ©rabilitĂ© en conditions rĂ©elles.

    Une publication de la liste des PA

    L’administration fiscale vient de publier, sur son propre site internet :

    • la liste des plateformes agréées ;
    • la liste des opĂ©rateurs qui ont soumis un dossier de candidature complet et conforme et en attente de leur immatriculation dĂ©finitive conditionnĂ©e Ă  la rĂ©ussite des tests d’interopĂ©rabilitĂ©.

    Ces listes sont disponibles ici.

    Comment choisir sa PA ?

    Avant toute chose, l’entreprise doit analyser sa situation afin d’identifier la solution la plus adaptĂ©e. Cette rĂ©flexion doit tenir compte de son niveau de digitalisation, de ses pratiques actuelles en matiĂšre de facturation Ă©lectronique, du volume de factures Ă©mises et reçues, du budget envisagĂ©, ainsi que des outils dĂ©jĂ  en place (logiciel de facturation ou de caisse, ERP, solution de gestion ou comptable, application bancaire, etc.). Les fonctionnalitĂ©s et services attendus jouent Ă©galement un rĂŽle dĂ©terminant dans ce choix.

    Une fois cette analyse rĂ©alisĂ©e, l’entreprise a tout intĂ©rĂȘt Ă  se rapprocher de ses Ă©diteurs de logiciels afin de comprendre comment leurs solutions intĂšgrent les exigences de la rĂ©forme : raccordement Ă  une plateforme agréée, partenariat avec une plateforme existante ou statut de plateforme immatriculĂ©e. Sur cette base, elle pourra sĂ©lectionner la ou les plateformes qui correspondent le mieux Ă  ses besoins, parmi celles rĂ©fĂ©rencĂ©es sur le portail impots.gouv.fr. 

    Pour sĂ©curiser ce choix et bĂ©nĂ©ficier d’un accompagnement adaptĂ© dans la prĂ©paration de l’entreprise pour la mise en place de cette rĂ©forme, il est vivement recommandĂ© de se rapprocher de son expert-comptable.

    Facturation Ă©lectronique : publication de la liste des plateformes agréées – © Copyright WebLex

  • Facturation Ă©lectronique : publication de la liste des plateformes agréées

    Facturation électronique : publication de la liste des plateformes agréées

    Dans le cadre de la rĂ©forme de la facturation Ă©lectronique dont le dĂ©ploiement progressif dĂ©butera en septembre 2026, les factures devront ĂȘtre Ă©mises, transmises et reçues sous forme Ă©lectronique et seront donc obligatoirement Ă©changĂ©es par l’intermĂ©diaire d’une plateforme agréée dont la liste vient d’ĂȘtre publiĂ©e


    Facturation électronique : quelques rappels

    La mise en place de la réforme relative à la facturation électronique suit un calendrier précis :

    • obligation de rĂ©ception des factures sous forme Ă©lectronique : 1er septembre 2026 pour toutes les entreprises ;
    • obligation d’émission des factures sous forme Ă©lectronique et de transmission des donnĂ©es de transaction et de paiement :
      • 1er septembre 2026 pour les grandes entreprises et les entreprises de taille intermĂ©diaire (ETI) ;
      • 1er septembre 2027 pour les PME et les microentreprises.

    Pour Ă©mettre, transmettre ou recevoir leurs factures Ă©lectroniques, les entreprises doivent passer par une plateforme agréée qui sera chargĂ©e d’en extraire les donnĂ©es utiles pour les transmettre Ă  l’administration, mais aussi de rĂ©ceptionner et transmettre les donnĂ©es de transactions et de paiement.

    Les factures Ă©lectroniques seront donc obligatoirement Ă©changĂ©es via une plateforme agréée (PA). Dans ce cadre, les entreprises concernĂ©es par la rĂ©forme devront avoir choisi une PA avant le 1er septembre 2026. 

    Notez que si les grandes entreprises et les entreprises de taille intermĂ©diaire (ETI) seront tenues d’émettre des factures Ă©lectroniques vers leurs clients dĂšs le 1er septembre 2026, les PME et les TPE n’ont l’obligation d’émettre des factures Ă©lectroniques qu’au 1er septembre 2027 au plus tard.

    Immatriculation des plateformes agréées

    Pour pouvoir ĂȘtre qualifiĂ©e de « plateforme agréée (PA) », la plateforme doit ĂȘtre immatriculĂ©e par l’administration fiscale.

    Pour obtenir cette immatriculation, l’opĂ©rateur de plateforme doit dĂ©poser un dossier de candidature dĂ©montrant :

    • leur conformitĂ© fiscale ;
    • la sĂ©curitĂ© de leurs infrastructures et de leurs donnĂ©es ;
    • leur interopĂ©rabilitĂ© technique avec le Portail Public de Facturation (PPF) et avec les autres plateformes.

    L’immatriculation dĂ©finitive n’est accordĂ©e qu’aprĂšs rĂ©ussite des tests d’interopĂ©rabilitĂ© en conditions rĂ©elles.

    Une publication de la liste des PA

    L’administration fiscale vient de publier, sur son propre site internet :

    • la liste des plateformes agréées ;
    • la liste des opĂ©rateurs qui ont soumis un dossier de candidature complet et conforme et en attente de leur immatriculation dĂ©finitive conditionnĂ©e Ă  la rĂ©ussite des tests d’interopĂ©rabilitĂ©.

    Ces listes sont disponibles ici.

    Comment choisir sa PA ?

    Avant toute chose, l’entreprise doit analyser sa situation afin d’identifier la solution la plus adaptĂ©e. Cette rĂ©flexion doit tenir compte de son niveau de digitalisation, de ses pratiques actuelles en matiĂšre de facturation Ă©lectronique, du volume de factures Ă©mises et reçues, du budget envisagĂ©, ainsi que des outils dĂ©jĂ  en place (logiciel de facturation ou de caisse, ERP, solution de gestion ou comptable, application bancaire, etc.). Les fonctionnalitĂ©s et services attendus jouent Ă©galement un rĂŽle dĂ©terminant dans ce choix.

    Une fois cette analyse rĂ©alisĂ©e, l’entreprise a tout intĂ©rĂȘt Ă  se rapprocher de ses Ă©diteurs de logiciels afin de comprendre comment leurs solutions intĂšgrent les exigences de la rĂ©forme : raccordement Ă  une plateforme agréée, partenariat avec une plateforme existante ou statut de plateforme immatriculĂ©e. Sur cette base, elle pourra sĂ©lectionner la ou les plateformes qui correspondent le mieux Ă  ses besoins, parmi celles rĂ©fĂ©rencĂ©es sur le portail impots.gouv.fr. 

    Pour sĂ©curiser ce choix et bĂ©nĂ©ficier d’un accompagnement adaptĂ© dans la prĂ©paration de l’entreprise pour la mise en place de cette rĂ©forme, il est vivement recommandĂ© de se rapprocher de son expert-comptable.

    Facturation Ă©lectronique : publication de la liste des plateformes agréées – © Copyright WebLex